
С 1 сентября 2026 года цифровой рубль перешёл из стадии эксперимента в стадию массового внедрения. Крупнейшие банки обязаны предоставить клиентам возможность его использования, а торговые компании с выручкой свыше 120 млн рублей — обеспечить приём этой формы оплаты. В дальнейшем обязанность распространяется на компании меньшего размера: с 2027 года — при выручке свыше 30 млн рублей, с 2028 года — на всех остальных.
Ниже рассмотрено, что цифровой рубль для юридических лиц означает на практике: сроки возникновения обязанности, стоимость приёма платежей и технические требования к кассовому оборудованию, сайту и учётной системе. Отдельно рассмотрен вопрос, который редко освещается: подключение до наступления обязанности имеет самостоятельное экономическое обоснование.
Цифровой рубль как третья форма национальной валюты
Цифровой рубль — третья форма национальной валюты наряду с наличной и безналичной формами денег. Эмитентом выступает Банк России, средства хранятся не в коммерческом банке, а на платформе Центрального банка. Для покупателя это дополнительный способ оплаты в банковском приложении.
Три характеристики, существенные для организации расчётов:
- Цифровой рубль не является криптовалютой. У него нет собственной рыночной цены: он не торгуется на бирже и не зависит от спроса. Эмитент единственный — Банк России, один цифровой рубль равен одному рублю в наличной или безналичной форме.
- Счёт открывается на платформе Банка России, а не в коммерческом банке. Средства не находятся на банковском счёте и не участвуют в операциях кредитной организации.
- Для физических лиц операции бесплатны. Это устраняет для покупателя экономические причины отказа от данного способа оплаты, что создаёт предпосылки для роста доли таких платежей.
Кто обязан принимать цифровой рубль и с какой даты
Внедрение проходит в три этапа с интервалом в один год. Обязанность определяется размером выручки за предыдущий год.
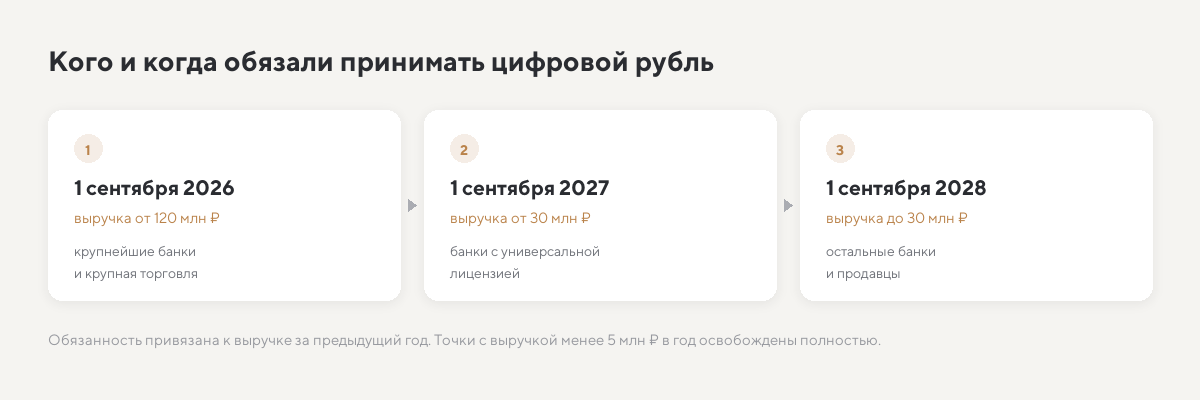
Этапы внедрения: с 1 сентября 2026 года — крупнейшие банки и продавцы с выручкой свыше 120 млн рублей за 2025 год. С 1 сентября 2027 года — банки с универсальной лицензией и продавцы с выручкой свыше 30 млн рублей. С 1 сентября 2028 года — остальные банки и продавцы. Торговые точки с годовой выручкой менее 5 млн рублей от обязанности освобождены.
Для первого этапа установлено дополнительное условие: обязанность возникает при наличии у компании на 1 января 2026 года договора эквайринга с системно значимым банком либо с банком, значимым на рынке платёжных услуг. При работе с кредитной организацией, не отвечающей этим критериям, срок наступления обязанности смещается.
Для покупателя использование цифрового рубля добровольно. Обязанность принимать цифровой рубль возложена на продавца: он обеспечивает техническую возможность оплаты, тогда как выбор способа расчёта остаётся за покупателем.
Комиссии цифрового рубля против эквайринга
Тарифная разница составляет содержательную часть вопроса и сохраняет значение для компаний всех трёх этапов.
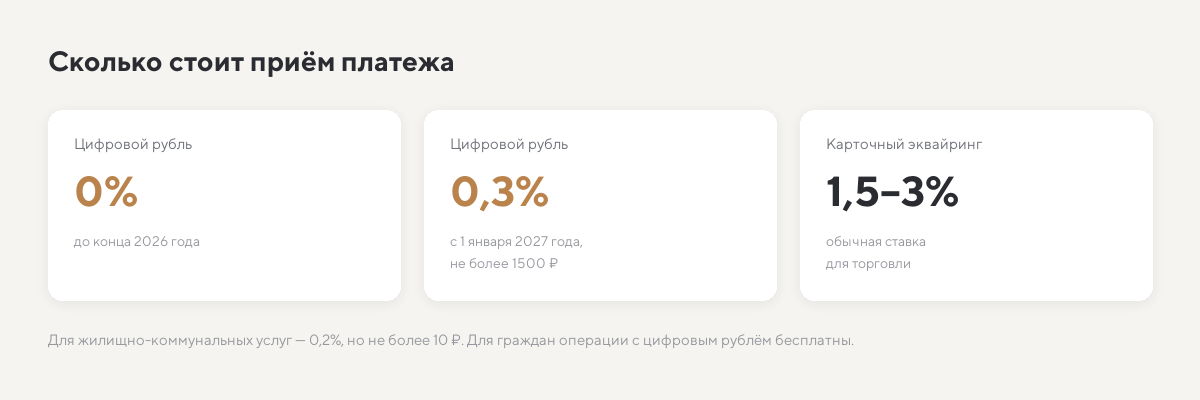
Сколько стоит приём платежа: до конца 2026 года цифровой рубль бесплатен. С 1 января 2027 года — 0,3% от платежа, но не более 1500 рублей. Для жилищно-коммунальных услуг — 0,2%, но не более 10 рублей. Карточный эквайринг стоит 1,5–3%.
Разница составляет от пяти до десяти раз. При среднем чеке 5000 рублей карточный эквайринг удерживает 75–150 рублей, цифровой рубль — 15 рублей. При обороте 10 млн рублей в месяц расхождение составляет ориентировочно 120–270 тысяч рублей ежемесячно.
Следует учитывать ограничение расчёта: экономия реализуется только при фактическом переходе покупателей на новый способ оплаты. На текущий момент доля таких платежей незначительна, и расчёт носит прогнозный характер. Достоверных оценок доли платежей, которая перейдёт в цифровую форму в течение года, не публиковали ни Банк России, ни коммерческие банки.
Тем не менее направление изменений определено: для розничной торговли цифровой рубль представляет собой первый за длительный период способ оплаты со стоимостью приёма кратно ниже карточной. По этой причине его рассматривают как конкурента эквайрингу, а не как дополнительный платёжный инструмент.
Экономическое обоснование досрочного подключения
Наступление обязанности и наличие возможности — разные основания для принятия решения. Первое связано с административной ответственностью, второе — с расчётом эффективности.
Компаниям, чья обязанность наступает в 2027 или 2028 году, законодательство не препятствует подключиться раньше установленного срока. Такое решение даёт три эффекта. Цифровой рубль для бизнеса в этом случае рассматривается как инструмент снижения издержек, а не как регуляторное требование:
- Каждый платёж, проведённый цифровым рублём вместо банковской карты, снижает издержки на 1,2–2,7% от суммы операции.
- Отсутствует зависимость от загрузки подрядчиков и банков в период массового подключения компаний соответствующего этапа.
- Появляется время на отладку процессов сверки, формирования чеков и обработки возвратов, что требует не одного дня работы.
Обоснованный горизонт подготовки — от шести до двенадцати месяцев до наступления собственного срока.
Как подключить цифровой рубль: счёт, касса, сайт
Порядок подключения включает организационную и техническую части, которые часто смешивают.
Счёт цифрового рубля для юридических лиц открывается на платформе Банка России, а не в коммерческом банке; кредитная организация предоставляет доступ к нему через систему дистанционного обслуживания. Расчётный счёт компании сохраняется и продолжает использоваться в прежнем режиме. Первый вопрос к обслуживающему банку — подключён ли он к платформе цифрового рубля и в какие сроки планирует подключение. Подключение в обход кредитной организации технически невозможно.
Техническая часть включает три компонента:
- Контрольно-кассовая техника. Оплата должна отражаться в кассовом чеке как отдельный способ расчёта. В фискальных данных для этого предусмотрен реквизит «Сведения об оплате безналичными» — тег 1235, в котором цифровой рубль указывается отдельной строкой наряду с эквайрингом и Системой быстрых платежей.
- Сайт или мобильное приложение. Требуется добавить способ оплаты в процесс оформления заказа, получать универсальный QR-код через программный интерфейс банка, обрабатывать уведомление об оплате и изменять статус заказа. Для покупателя это дополнительный вариант оплаты, для информационной системы — отдельная ветвь платёжного сценария с собственной обработкой ошибок и временных ограничений.
- Учётная система. Платежи должны поступать в учётный контур и сопоставляться с заказами. При ручном ведении сверки добавление способа оплаты увеличивает объём ручных операций и вероятность расхождений.
Порядок возврата средств представляет собой отдельный сценарий, который следует описать до начала приёма платежей.
Цифровой рубль на кассе: требования к ККТ
Поддержка нового способа расчёта обеспечивается обновлением программного обеспечения кассы и кассового приложения, а не пользовательской настройкой. Для распространённых моделей — в частности, «Атол» и «Эвотор» — сроки определяются производителем оборудования и оператором фискальных данных и различаются.
Перечень вопросов к поставщику ККТ, которые целесообразно направить заблаговременно:
- Поддерживает ли используемая модель кассы реквизит 1235 с указанием цифрового рубля отдельным способом оплаты.
- Требуется ли обновление программного обеспечения и в какие сроки оно будет доступно.
- Каков порядок доработки касс самообслуживания, если они используются: сценарий оплаты на них отличается.
- Каким образом реализуется возврат средств — тем же способом либо по иной схеме.
Запрос целесообразно оформить письменно. При наступлении срока соответствующего этапа аналогичные обращения поступят производителям одновременно от огромного числа компаний.
Разграничение зон ответственности: банк и интегратор
Разграничение следует зафиксировать до начала работ.
Кредитная организация предоставляет доступ к счёту на платформе Банка России, программный интерфейс и несёт ответственность за проведение расчётов. Подключение цифрового рубля вне контура банка невозможно.
Интегратор отвечает за процессы на стороне компании: встраивание способа оплаты в сайт или интернет-магазин, подключение универсального QR-кода к интерфейсу банка, передачу результата платежа в статус заказа, связь с CRM и учётной системой, настройку сверки и возвратов, контроль корректности формируемого кассового чека.
Оба контура работ необходимы, и по отдельности результата не дают.
Типичные ошибки внедрения платёжных сценариев
Практика применения цифрового рубля на момент публикации отсутствует: приём платежей начался 1 сентября 2026 года. Вместе с тем платёжный сценарий по структуре совпадает со сценариями эквайринга и Системы быстрых платежей, что позволяет обоснованно прогнозировать четыре характерные ошибки.
Расхождение статуса платежа и статуса заказа. Банк подтверждает оплату, информационная система магазина её не фиксирует. Покупатель считает заказ оплаченным, продавец — неоплаченным. Устраняется корректной обработкой уведомления от банка и повторным запросом статуса операции, а не ручной проверкой выписки.
Некорректное указание способа расчёта в чеке. Операция проведена, однако в фискальных данных отражена как обычный эквайринг. Расхождение выявляется при проверке, а не в момент продажи.
Отсутствие проработанного порядка возврата. Сценарий продажи реализован, сценарий возврата — нет. Первое обращение покупателя переводится в режим ручной обработки с неопределённым распределением ответственности.
Ручная сверка платежей. При незначительном объёме операций сверка в таблице представляется допустимой. При хотя бы небольшом увеличении объёма накопленные расхождения выявляются задним числом.
Цифровой рубль: для кого обязателен — критерии
- Выручка за 2025 год свыше 120 млн рублей при наличии договора эквайринга с системно значимым банком — обязанность наступила 1 сентября 2026 года.
- Выручка свыше 30 млн рублей — обязанность наступает 1 сентября 2027 года.
- Выручка от 5 до 30 млн рублей — обязанность наступает 1 сентября 2028 года.
- Выручка менее 5 млн рублей в год — обязанность не возникает.
- Расчёты осуществляются исключительно с юридическими лицами, без обслуживания физических лиц — требование о приёме оплаты от граждан не применяется.
Для компаний, чей срок не наступил, вопрос формулируется не как обязанность, а как оценка экономической целесообразности исходя из оборота и среднего чека.
Частые вопросы
Кто обязан принимать оплату цифровым рублём?
Продавцы с выручкой свыше 120 млн рублей — с 1 сентября 2026 года, свыше 30 млн рублей — с 1 сентября 2027 года, остальные — с 1 сентября 2028 года. Торговые точки с выручкой менее 5 млн рублей в год освобождены.
Обязателен ли цифровой рубль для покупателей?
Нет. Выбор способа расчёта остаётся за покупателем. Обязанность обеспечить возможность оплаты возложена на продавца.
Какова стоимость приёма цифрового рубля?
До конца 2026 года приём осуществляется без комиссии. С 1 января 2027 года — 0,3% от суммы платежа, но не более 1500 рублей. Для жилищно-коммунальных услуг — 0,2%, не более 10 рублей. Карточный эквайринг для сравнения — 1,5–3%.
Как открыть счёт цифрового рубля для юридических лиц?
Через обслуживающий банк при условии его подключения к платформе Банка России. Счёт открывается на платформе Центрального банка, банк предоставляет к нему доступ. Расчётный счёт сохраняется в прежнем режиме.
Допускается ли подключение до наступления срока обязанности?
Да. При этом каждая операция, проведённая цифровым рублём вместо банковской карты, снижает издержки на разницу в комиссии, а подготовка вне периода массового подключения проходит в более управляемом режиме.
Обслуживающий банк не работает с цифровым рублём — каков порядок действий?
Следует запросить у банка сроки подключения к платформе Банка России. При приближении срока обязанности и неготовности банка вопрос решается сменой либо добавлением расчётного банка; выяснять это целесообразно заблаговременно.
Выводы
С 1 сентября 2026 года обязанность принимать цифровой рубль возникла у компаний с выручкой свыше 120 млн рублей, с 2027 года она распространится на компании с выручкой свыше 30 млн рублей, с 2028 года — на остальных, за исключением торговых точек с выручкой менее 5 млн рублей.
Практическое значение имеет не только сам факт обязанности, но и тарифное соотношение: 0,3% против 1,5–3% при карточном эквайринге. На текущий момент объём операций незначителен и экономия носит расчётный характер. При росте доли таких платежей — предпосылкой к которому служит бесплатность операций для физических лиц — преимущество получат компании, у которых способ оплаты уже введён в эксплуатацию.
Для оценки состава необходимых доработок в конкретной конфигурации — сайт, кассовое оборудование, учётная система — разберём вашу ситуацию. Определим применимый этап по срокам и рассчитаем экономический эффект исходя из вашего оборота.
Источники: Банк России — сроки внедрения и условия; опубликованные тарифы платформы цифрового рубля; требования к фискальным данным по реквизиту 1235.